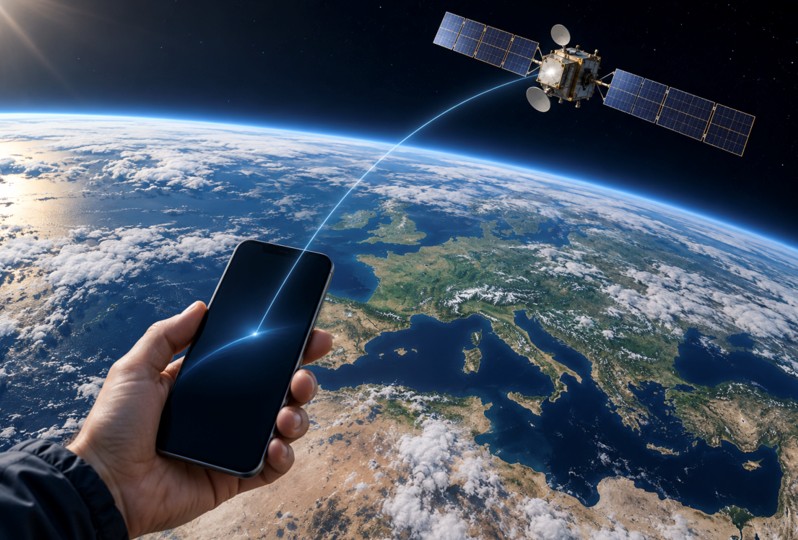
Deutsche Telekom, Orange, Telefónica e Vodafone vogliono ritagliarsi un ruolo nel mercato delle connessioni dirette tra satelliti e smartphone. Il 19 ottobre 2026 i quattro gruppi hanno annunciato una lettera d’intenti per valutare una possibile candidatura congiunta alla futura assegnazione delle frequenze destinate ai servizi mobili satellitari in Europa. L’obiettivo è integrare la connettività Direct-to-Device, o D2D, nei servizi delle reti mobili.
Per gli operatori terrestri la questione è anche commerciale: estendere la copertura attraverso lo spazio può consentire di offrire nuovi servizi mantenendo il rapporto con il cliente. Per le imprese satellitari, l’integrazione con le reti mobili rappresenta una possibile via per raggiungere gli utenti attraverso canali di distribuzione già consolidati.
Il D2D indica il collegamento diretto tra satellite e dispositivo. La compatibilità effettiva dipende però dalla soluzione adottata: l’annuncio dei quattro gruppi non definisce ancora quali smartphone saranno supportati, quali prestazioni saranno disponibili o quando partirà l’offerta commerciale.
Le reti terrestri al centro del progetto D2D
L’impostazione annunciata distingue i compiti dei futuri partecipanti. I quattro operatori prevedono di realizzare in Europa infrastrutture terrestri e funzioni di coordinamento e monitoraggio, senza investire direttamente nella costellazione. La componente spaziale sarebbe fornita da un partner satellitare ancora da selezionare. Il modello prospettato comprende un accesso aperto e non discriminatorio per gli operatori mobili. La lettera d’intenti, precisano inoltre le società, non sostituisce le partnership satellitari esistenti.
È una ripartizione che attribuisce rilievo economico al segmento di terra. Collegare una costellazione a un’offerta mobile richiede integrazione tecnica, gestione operativa e condizioni commerciali sostenibili. La capacità orbitale deve diventare un servizio che il cliente possa utilizzare e che l’operatore possa vendere e assistere.
Il valore industriale dell’iniziativa andrà quindi misurato anche attraverso gli accordi tra i partecipanti: chi sosterrà gli investimenti, come sarà acquistata la capacità satellitare e quali condizioni saranno offerte agli operatori che accederanno al sistema. Sono aspetti ancora da definire, dai quali dipenderà la possibilità di trasformare la collaborazione preliminare in un’attività economica.
Frequenze europee e partner ancora da scegliere
Il progetto si inserisce nell’evoluzione delle regole europee per i servizi mobili satellitari. Il 27 maggio 2026 la Commissione europea ha presentato una proposta relativa alla selezione dei fornitori autorizzati a utilizzare la banda armonizzata dei 2 GHz oltre il 2027, alla scadenza delle attuali autorizzazioni. È il quadro proposto per il futuro utilizzo delle frequenze, da distinguere dall’assegnazione concreta dei diritti d’uso.
L’accesso allo spettro è una condizione essenziale del progetto, ma resta aperta anche la scelta della componente spaziale. Su questo punto è intervenuta AST SpaceMobile, che il 19 ottobre ha accolto favorevolmente la lettera d’intenti, indicando i quattro operatori come propri partner.
Nel comunicato aziendale distribuito da Business Wire, AST SpaceMobile descrive infrastrutture terrestri gestite in Europa per collegare i satelliti BlueBird alle reti mobili. La società afferma che il modello permette agli operatori di conservare il rapporto con i clienti mentre la connettività satellitare estende la portata delle reti terrestri. Queste dichiarazioni illustrano il suo posizionamento industriale; non costituiscono l’annuncio della selezione come partner della nuova iniziativa.
Anche il tema dell’autonomia europea richiede di distinguere responsabilità diverse. Localizzazione delle infrastrutture terrestri, gestione dei dati, controllo del servizio e disponibilità della capacità orbitale concorrono a determinare il funzionamento del sistema. Gli accordi definitivi permetteranno di capire come questi elementi saranno distribuiti tra i soggetti coinvolti.
Per la Space Economy, il punto da seguire è la formazione di un mercato nel quale telecomunicazioni terrestri e satellitari condividono una parte crescente del servizio. La disponibilità di satelliti è indispensabile; integrazione nelle reti, accesso agli utenti e gestione commerciale determinano come quella capacità può produrre ricavi.
La lettera d’intenti apre questo confronto, senza anticiparne l’esito. I passaggi da osservare saranno la decisione sulla candidatura comune, la selezione del partner e la definizione degli investimenti. Solo allora sarà possibile valutare la consistenza industriale dell’offerta e il ruolo che i quattro operatori potranno assumere nelle connessioni dirette tra satelliti e smartphone.
Eugenia Ziccardi è laureata magistrale in Giurisprudenza con una tesi dal titolo «L’uomo nello spazio. Attività e responsabilità». Fa parte del team di redazione di Economia dello Spazio Magazine, dove si occupa di Space Economy ed Economia del Mare, con particolare attenzione alle interconnessioni tra spazio, mare e dimensione subacquea (Underwater Economy).
Nel lavoro editoriale integra la formazione giuridica con l’interesse per le trasformazioni tecnologiche e industriali che attraversano questi settori. Alla produzione dei contenuti affianca competenze SEO e di comunicazione specializzata, contribuendo alla loro valorizzazione digitale e alla diffusione dei temi trattati dalla testata.