
La capacità dell’Europa di trasformare i propri programmi spaziali in servizi operativi dipenderà sempre più dalla disponibilità di un accesso all’orbita adeguato alla domanda. I lanci UE entro il 2034 saranno 62, mentre in alcuni anni la capacità programmata dei vettori europei risulta inferiore alle necessità. È su questo divario che Bruxelles sta costruendo una nuova fase della propria politica spaziale, destinata a confluire in un piano d’azione europeo per l’accesso allo spazio nel 2027.
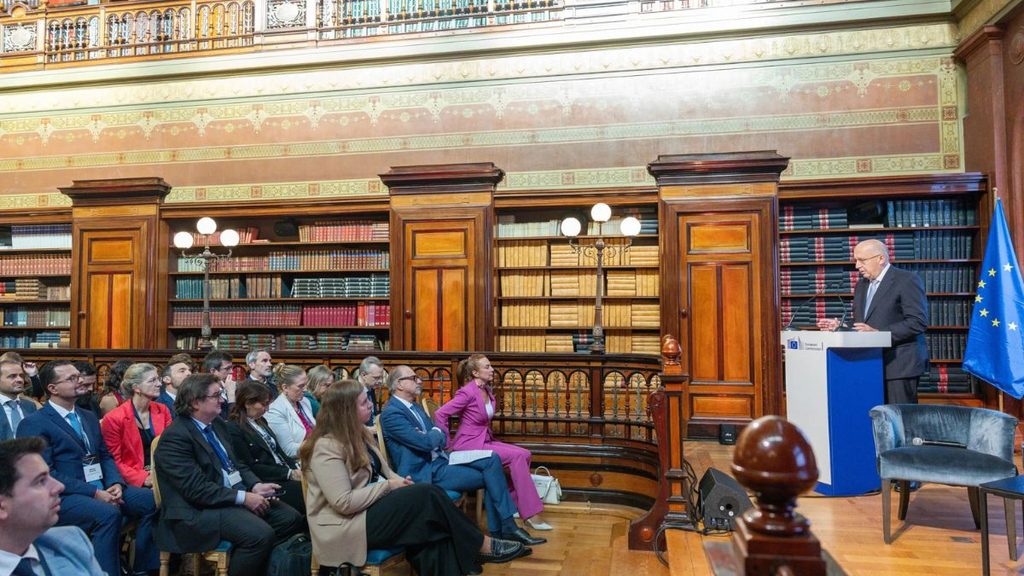
Il tema è stato al centro della seconda EU Access to Space Conference, organizzata dalla Commissione europea il 23 settembre a Bruxelles. Dopo una prima edizione concentrata su quadri di policy, modelli di finanziamento e partnership strategiche, il confronto del 2026 ha spostato l’attenzione sull’attuazione: come garantire all’Europa un accesso allo spazio sovrano, resiliente e sostenibile sotto il profilo dei costi.
La questione riguarda direttamente programmi strategici dell’UE come Copernicus, Galileo e IRIS², oltre al previsto Earth Observation Governmental Service (EOGS). Disporre dei satelliti, delle infrastrutture e dei servizi a terra non è infatti sufficiente se la capacità di lancio non riesce a sostenere il ritmo richiesto dalla programmazione istituzionale.
Il commissario europeo per la Difesa e lo Spazio Andrius Kubilius ha sintetizzato questa dipendenza con una formula netta: «Rockets are the beginning and end of space travel. No rockets, no access to space, no future in space». Una dichiarazione che colloca l’accesso all’orbita non come segmento isolato dell’industria spaziale, ma come infrastruttura abilitante dell’intera politica europea nello spazio.
Lanci UE entro il 2034, la domanda supera la capacità in alcuni anni
Il dato dei 62 lanci entro il 2034 rende misurabile la questione. Secondo quanto emerso alla conferenza, la capacità annuale prevista non sarebbe sufficiente a coprire la domanda in alcuni degli anni considerati. Per Ariane è pianificata una capacità di 10 lanci l’anno, a fronte di una necessità che nel 2031 raggiungerebbe 14 missioni. Per Vega, ai 6 lanci annui programmati corrisponderebbe una richiesta di 8 missioni nel 2030.
La pressione non riguarda soltanto l’Europa. L’aumento del numero di satelliti da collocare in orbita si confronta con una capacità globale di lancio che, secondo la Commissione, non cresce allo stesso ritmo, aumentando la competizione per gli slot disponibili e contribuendo alla pressione sui prezzi.
Per le istituzioni europee il problema assume però una dimensione strategica specifica. Il 2026 Report on the Space Economy dell’Agenzia Spaziale Europea (ESA), richiamato durante la conferenza, colloca l’Europa al quarto posto mondiale per massa lanciata in missioni governative nel 2025, dietro Cina, Stati Uniti e Russia. Sul fronte degli investimenti pubblici, l’Europa rappresentava l’11% della spesa spaziale pubblica globale, contro il 58% degli Stati Uniti e il 15% della Cina.
L’aggregazione della domanda istituzionale assume quindi un ruolo centrale. Una domanda prevedibile e consolidata può creare per l’industria condizioni più favorevoli agli investimenti in capacità, riducendo la dipendenza da singoli contratti.
Dal coordinamento istituzionale al piano d’azione del 2027
La cornice di riferimento è la Long-Term Vision for European Space Transportation, presentata dalla Commissione europea, dall’ESA e dagli Stati membri all’International Space Summit di Parigi. La visione definisce obiettivi condivisi per gli attori pubblici europei su un orizzonte di vent’anni; il passaggio successivo consiste nel tradurli in strumenti operativi.
Alla conferenza, il direttore della Commissione europea per Space Policy, Satellite Navigation and Earth Observation, Christoph Kautz, ha indicato alcuni degli equilibri che dovranno essere gestiti: competizione e cooperazione, finanziamenti pubblici e privati, interoperabilità e resilienza, sostenibilità dei prezzi e disponibilità delle infrastrutture di test. L’attuazione della strategia richiederà quindi un coordinamento tra Stati membri, istituzioni dell’UE, ESA e industria.
Il confronto si è concentrato soprattutto su tre aree: aggregazione della domanda istituzionale, innovazione nei sistemi di lancio di nuova generazione e infrastrutture terrestri critiche. Su quest’ultimo fronte, accanto allo spazioporto europeo della Guyana francese, stanno crescendo iniziative sul territorio continentale con differenti livelli di maturità. Kubilius ha evocato un modello maggiormente interconnesso, nel quale i siti europei possano condividere servizi e contribuire ad aumentare la frequenza dei lanci. Anche l’accesso degli operatori emergenti alle infrastrutture di test e qualificazione viene indicato come un elemento necessario allo sviluppo dell’ecosistema.
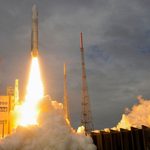
La politica europea dovrà inoltre confrontarsi con l’evoluzione tecnologica dei vettori. Nel corso della conferenza sono stati richiamati alcuni sviluppi recenti, dal lancio di Sentinel-3C con Vega-C al primo volo di Ariane 64, fino al primo lancio commerciale dalla terraferma europea realizzato da Isar Aerospace dall’Andøya Spaceport in Norvegia. Kubilius ha indicato anche la necessità di sistemi di lancio utilizzabili ripetutamente e di una crescita degli investimenti pubblici e privati.
Il passaggio decisivo sarà ora trasformare queste direttrici in una politica operativa. Kubilius ha annunciato un “access to space tour” presso siti di lancio, impianti produttivi e strutture di test europee, con l’obiettivo di raccogliere valutazioni dirette sulle strozzature esistenti e sulle possibili soluzioni. Il percorso dovrebbe alimentare il piano d’azione sull’accesso europeo allo spazio previsto per il 2027.
Il nodo per Bruxelles sarà quindi tradurre queste esigenze tecnologiche e industriali in una risposta istituzionale capace di coordinare domanda pubblica, capacità dei vettori, infrastrutture e investimenti. I 62 lanci richiesti entro il 2034 forniscono una dimensione concreta del fabbisogno. Il piano del 2027 dovrà indicare attraverso quali strumenti l’Europa intende trasformare questa domanda in una capacità di accesso allo spazio coerente con le proprie ambizioni programmatiche.
Fonte dati: Unione europea

Michelangelo Moles laureato magistrale in Corporate Communication e Media è specializzato nei temi della space economy e della blue economy, con particolare attenzione agli aspetti legati all’innovazione, alla comunicazione strategica e alla divulgazione dei nuovi modelli economici connessi al mare e allo spazio.
Nel corso degli anni ha acquisito una forte capacità di strutturare informazioni, notizie e approfondimenti sui principali comparti dell’economia dello spazio e dell’economia del mare: satelliti, telecomunicazioni, osservazione della Terra, space tech, portualità, logistica, innovazione marittima, sostenibilità, tecnologie dual use e interconnessioni tra settore aerospaziale e blue economy.