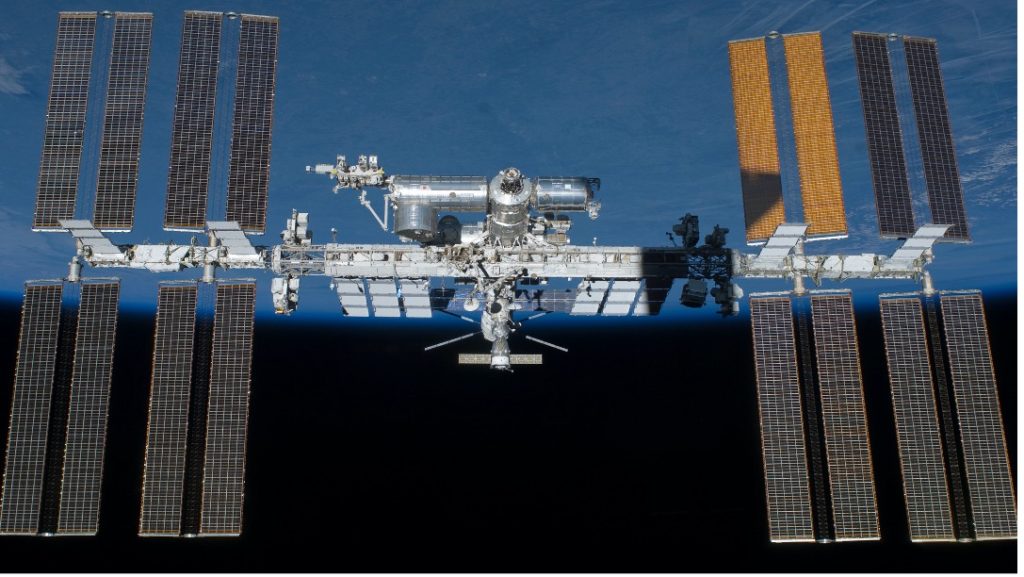
Dalla Motor Valley alla Space Economy. In questa intervista Massimo Bercella, CEO di Bercella S.p.A, racconta il percorso di crescita dell’azienda italiana specializzata nella progettazione e produzione di componenti in materiali compositi per i settori automotive, motorsport e aerospaziale. Dalle strutture per i pannelli solari e per i satelliti ai componenti per i lanciatori, Bercella ha progressivamente ampliato la propria presenza nel settore spaziale, che oggi rappresenta oltre il 50% della sua attività.
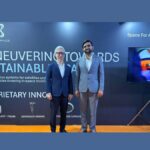
Un esempio concreto di come le competenze sviluppate in settori tradizionalmente non spaziali possano trovare nuove applicazioni e opportunità di crescita nella Space Economy. Di ritorno da San Francisco, dove ha partecipato all’INNOVIT Aerospace Program, Massimo Bercella analizza le differenze tra il modello americano e quello europeo, le nuove opportunità industriali e le sfide che attendono la Space Economy.
Siete appena rientrati da San Francisco dopo la partecipazione all’INNOVIT Aerospace Program di Intesa San Paolo. Dal confronto con imprese, startup e investitori statunitensi, quali segnali avete colto sull’evoluzione della Space Economy americana? E dove avete percepito le differenze più significative rispetto all’Europa, soprattutto nella capacità di trasformare innovazione e ricerca in iniziative industriali?
Il mercato americano è quello da cui tutto è nato. Noi siamo un’azienda che tradizionalmente lavora nel motorsport e nell’automotive. Abbiamo iniziato a guardare alla Space Economy circa dieci anni fa, quando ho avuto l’opportunità di trascorrere un periodo in California per motivi di studio. Era il momento in cui SpaceX iniziava a effettuare i primi lanci e a sviluppare razzi affidabili.
Tornato in Italia, mi sono chiesto se questa onda sarebbe arrivata anche in Europa. E per fortuna è arrivata, anche se con caratteristiche diverse.
Gli Stati Uniti sono e rimangono il mercato più grande per la Space Economy, ma sono anche un mercato difficilmente servibile dall’Europa. E questo già prima di Trump e dei dazi. In alcuni settori, le aziende americane vogliono interlocutori presenti negli Stati Uniti, che conoscano il mercato e parlino la stessa lingua, non tanto in termini linguistici, quanto di approccio al business.
È proprio per questo che abbiamo partecipato all’INNOVIT Aerospace Program: per conoscere meglio un mercato che non puoi comprendere fino in fondo restando a casa.
Negli Stati Uniti ci sono la NASA, che finanzia soprattutto missioni scientifiche e la ricerca di nuove tecnologie e materiali, i grandi player tradizionali come Lockheed Martin, paragonabili a realtà europee come Airbus, Leonardo e Thales Alenia Space, e poi una fascia di grandi operatori privati, come SpaceX e Blue Origin, che in Europa manca completamente. Ognuno ha il proprio modello di business e un approccio diverso al mercato. SpaceX comunica molto, mentre Blue Origin è decisamente più riservata, tanto che si parla relativamente poco delle numerose attività che sta sviluppando, comprese le missioni cargo verso la Luna.
Ma la grande differenza riguarda soprattutto le startup. Anche negli Stati Uniti nascono come spin-off universitari o dall’iniziativa di giovani neolaureati, ma hanno la capacità di sfruttare un ecosistema, soprattutto quello della Silicon Valley, che permette loro, nel giro di due o tre anni, di raccogliere finanziamenti per centinaia di milioni di dollari. È questa la grande differenza nella capacità di portare idee innovative sul mercato.
C’è qualcosa del modello americano che possiamo replicare in Europa e in Italia? E, viceversa, quali caratteristiche del nostro sistema industriale possono rappresentare un punto di forza?
In parte questo modello sta iniziando ad affermarsi anche in Europa. Ci sono startup che sono riuscite a sfruttarlo, ma sono ancora poche. Il mercato europeo dei capitali è meno propenso al rischio rispetto a quello americano e il sistema del venture capital non è altrettanto sviluppato.
Credo sia anche una questione culturale. Noi tecnici e ingegneri europei tendiamo a vendere soltanto ciò che siamo sicuri, o ragionevolmente sicuri, di poter realizzare. Gli americani hanno una predisposizione diversa: si lanciano, provano e, se va male, chiudono e ripartono il giorno dopo. È un approccio che in Europa facciamo più fatica ad adottare.
D’altra parte, negli Stati Uniti probabilmente un’azienda delle nostre dimensioni non esisterebbe. In Europa, invece, ci sono tante realtà industriali nate come aziende familiari, che hanno sviluppato competenze tecnologiche importanti e che, per sostenere la propria crescita, si aprono anche a capitali esterni.
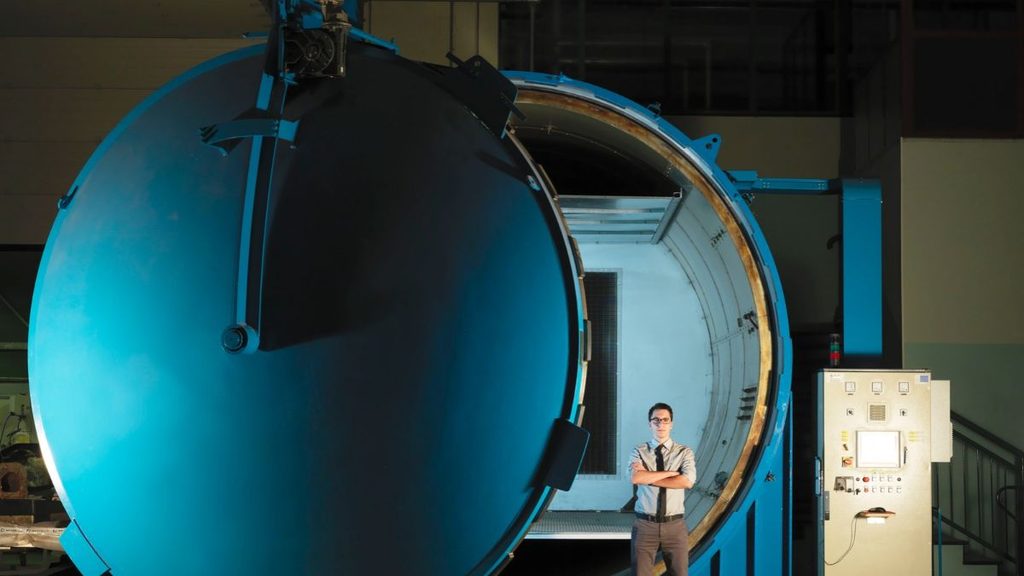
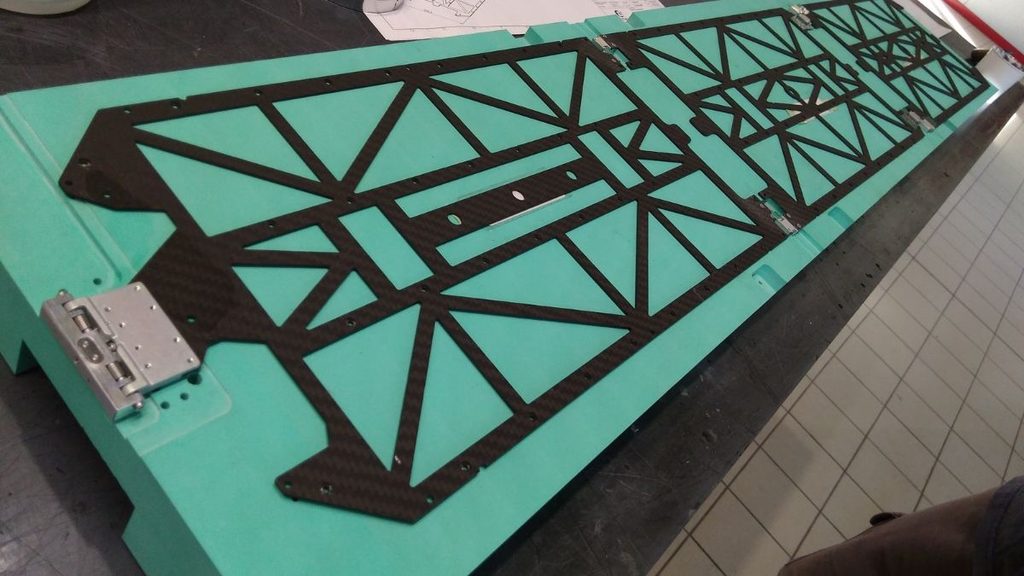
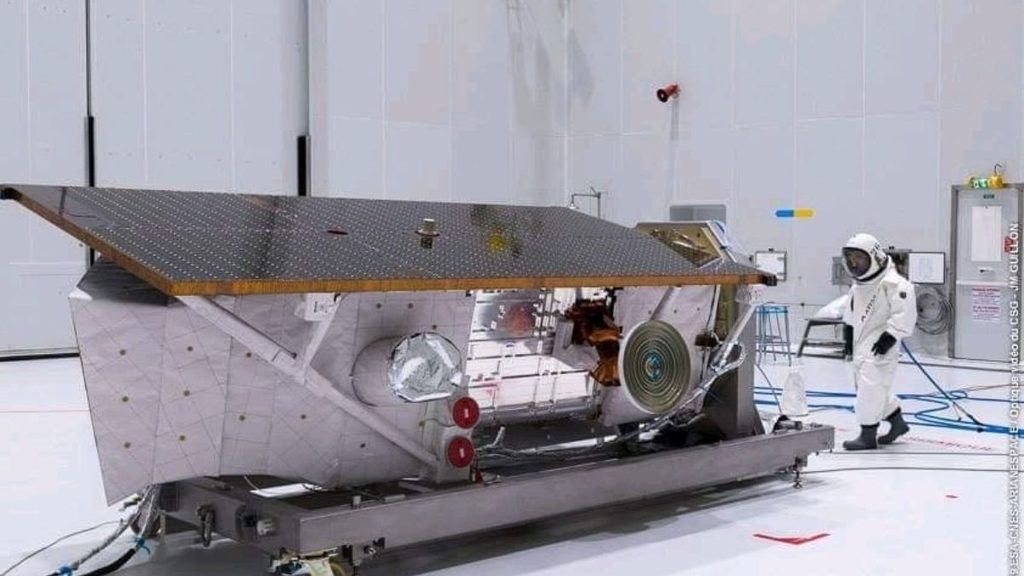
Noi, per esempio, abbiamo sviluppato in vent’anni competenze nelle strutture per i pannelli solari dei satelliti e nelle strutture dei satelliti stessi. Negli ultimi anni abbiamo iniziato a scalare la produzione: quella che oggi è la nostra produzione settimanale, cinque anni fa era la produzione di un anno intero.
Credo che oggi ci sia un’opportunità per molte aziende come la nostra di trovare negli Stati Uniti una possibilità di accelerazione che permetta di compiere un passo di crescita molto importante.
Negli Stati Uniti si guarda con crescente attenzione alla possibilità di portare capacità di calcolo e infrastrutture per l’elaborazione dei dati nello spazio. A che punto siamo realmente dal punto di vista tecnologico e industriale? E quali prospettive si aprono per le imprese italiane?
I data center orbitali sono ancora in una fase preliminare. Esistono già prime esperienze di cloud computing in orbita, ma credo che lo sviluppo più importante arriverà dal 2030 e che i primi veri data center orbitali saranno operativi tra il 2030 e il 2035.
È un mercato verso il quale in Europa c’è ancora molto scetticismo. Mi ricorda quello che accadeva dieci anni fa, quando ero negli Stati Uniti e si iniziava a parlare di auto a guida autonoma. In Italia molti consideravano questa prospettiva quasi irrealizzabile. Oggi a San Francisco è normalissimo prendere un taxi senza conducente.
Credo che per i data center orbitali possa accadere qualcosa di simile. Oggi tendiamo a guardarli con scetticismo, ma nei prossimi dieci anni diventeranno una realtà.
La mia scommessa è che saranno realizzati anche con componenti europee e italiane, non soltanto per le strutture dei satelliti e i pannelli solari, ma anche per le infrastrutture dei data center.
Abbiamo fatto una stima del mercato potenziale legato ai principali operatori, tra cui SpaceX, Blue Origin, Starcloud e Google: nei prossimi vent’anni potrebbe esserci una domanda di circa 20 milioni di metri quadrati di pannelli solari. Per dare un termine di paragone, oggi la nostra produzione media è compresa tra 5.000 e 10.000 metri quadrati all’anno.
La nostra idea è proprio di riuscire a entrare in questo mercato, oggi che sta partendo, e far sì che appunto ci sia molto di noi.
Uno dei nodi principali per lo sviluppo dei data center orbitali sarà la disponibilità di energia. Quali sono, da questo punto di vista, le sfide e le opportunità tecnologiche?
Le esigenze sono due e sono strettamente collegate. La prima riguarda fabbisogni energetici sempre più elevati. Nello spazio l’efficienza dei pannelli solari è maggiore perché non c’è lo schermo dell’atmosfera. E, a meno di utilizzare sistemi nucleari, il sole rappresenta la fonte di energia disponibile.
Per un’azienda come la nostra, che realizza strutture per pannelli solari, è quindi un mercato di grande interesse.
C’è poi un secondo aspetto: soprattutto negli Stati Uniti, stiamo iniziando a vedere una crescente opposizione alla costruzione di data center per il loro impatto ambientale.
La crescita della domanda di energia e l’impatto ambientale dei data center sono oggi due dei principali fattori che spingono a guardare allo spazio.
L’evoluzione della Space Economy, dalle nuove costellazioni alle infrastrutture orbitali fino alle missioni lunari, sta cambiando anche il paradigma industriale. Quali sono le sfide principali per le imprese? E l’industria spaziale italiana è pronta a rispondere?
Secondo me l’industria spaziale italiana sta rispondendo alle nuove sfide. L’Italia è uno dei maggiori finanziatori dell’Agenzia Spaziale Europea, è stata il terzo Paese al mondo a mettere un satellite in orbita e ha sviluppato eccellenze tecnologiche che contribuiscono anche alle attività della Stazione Spaziale Internazionale.
Abbiamo grandi aziende, ma anche tante realtà meno conosciute che rappresentano vere eccellenze italiane ed europee.
Oggi l’industria spaziale europea sta cambiando soprattutto perché crescono i volumi di produzione. La vera sfida è aumentare la capacità produttiva e farlo rapidamente. Non possiamo impiegare trent’anni per riuscire a produrre più satelliti.
Un altro tema fondamentale è la disponibilità della componentistica attraverso una filiera europea o paneuropea, per garantire indipendenza negli approvvigionamenti.
Dobbiamo però essere consapevoli di un aspetto: lo spazio rimane un mercato di nicchia, con standard qualitativi estremamente elevati e una forte richiesta di heritage, cioè di esperienza e affidabilità dimostrate.
Oggi sembra che tutti vogliano entrare nella Space Economy, ma non raggiungerà mai i volumi dell’automotive. Anche per questo, un’eventuale riconversione delle imprese automobilistiche verso lo spazio non è così semplice.
È un’industria in un momento di grandissima fioritura, ma deve mantenere le proprie caratteristiche di competitività, qualità e affidabilità.
Bercella è un esempio interessante di azienda nata in un settore tradizionale che ha saputo cogliere le opportunità della Space Economy. Quanto pesa oggi lo spazio nella vostra attività e quali sono le prospettive di crescita?
Quest’anno lo spazio supererà il 50% della nostra attività. Abbiamo due grandi aree: il motorsport e le hypercar, che rappresentano il nostro settore storico e continuano a crescere, e lo spazio, che dieci anni fa pesava zero e oggi è un driver di crescita fondamentale.
È importante sottolineare che non si tratta di una riconversione intesa come abbandono delle attività tradizionali, ma di un percorso di diversificazione e crescita.
E questo è stato possibile perché abbiamo iniziato a investire nello spazio dieci anni fa. Per chi parte oggi può essere più difficile, perché il trend è ormai avviato e per noi è un driver di crescita importante.
Dal 2020 al 2025 siamo cresciuti mediamente tra il 10 e il 20% all’anno e quest’anno prevediamo una crescita di circa il 70% rispetto all’anno scorso. Abbiamo inoltre un business plan di sviluppo fino al 2030-2031.
La crescente attenzione istituzionale verso la Space Economy, testimoniata anche dalla legge italiana sullo spazio, può contribuire a rafforzare la filiera industriale nazionale?
Assolutamente sì. Un elemento molto positivo è proprio il fatto che anche le istituzioni, come l’Agenzia Spaziale Italiana, stiano investendo per sviluppare nuove competenze tecnologiche e industriali nel Paese.
Noi, per esempio, abbiamo avviato con ASI e Leonardo un progetto per portare in Italia una tecnologia che oggi non esiste nel nostro Paese, necessaria alla realizzazione di banchi ottici ultra-stabili per i telescopi satellitari destinati all’osservazione della Terra.
È un progetto da 3,5 milioni di euro, avviato nel gennaio 2026 e della durata di due anni, nel quale Bercella ha il ruolo di Prime Contractor, con il supporto tecnologico di Leonardo. L’obiettivo è sviluppare capacità produttive autonome, riducendo la dipendenza da fornitori esteri e rafforzando la filiera nazionale.
È un esempio concreto di come gli investimenti dell’Agenzia Spaziale Italiana possano sostenere anche aziende di dimensioni più piccole, contribuendo a creare filiere verticali in Italia.
L’obiettivo è fare in modo che le risorse dei contribuenti italiani vengano spese quanto più possibile in Italia, creando competenze, capacità industriale e posti di lavoro.
Questo è un segnale molto positivo per il futuro della nostra Space Economy.
Giornalista, specializzata in Economia dello Spazio, in Economia del Mare e in Mindfulness - istruttrice MBSR e facilitatrice LEGO® SERIOUS PLAY® .Dal 2004 si occupa di Aerospazio e dal 2011 di Economia del Mare. Dirige Economia dello Spazio Magazine, Economia del Mare Magazine e Space& Blue Magazine, oltre a seguire le relazioni istituzionali ed esterne in questi settori per importanti stakeholder. Ideatrice del Progetto "Space&Blue Made in Italy" con il suo Forum Space&Blue e del Progetto "Blue Forum Italia network".